
Budapest, 2026. november 12. – Tízből több mint hat lakáshitel ma már hitelközvetítőn keresztül jön létre Magyarországon, a hitelfelvétel mégis lassabb, bonyolultabb és papírosabb, mint Európa nagy részén. Egy átlagos házaspár használt lakásra felvett hiteléhez 500–515 oldalnyi dokumentum készül, a teljesen digitális hitelfelvétel – Európa legtöbb országával ellentétben – itthon még nem elérhető, a közvetítők pedig nem férnek hozzá azokhoz a nyilvántartásokhoz, amelyeket külföldi kollégáik napi szinten használnak. Ezek voltak a november 11-én Budapesten megrendezett FINCON 2026 konferencia legfontosabb tanulságai, ahol európai szakmai szervezetek, a jegybank, a bankok és a hazai hitelközvetítők képviselői beszéltek a hitelezés jövőjéről.
Európa-szerte meghatározók a közvetítők – de nem mindenhol egyformán
A nemzetközi panel egyértelmű képet mutatott: Európa számos országában a hitelközvetítők a jelzáloghitelezés kulcsszereplői. A részarány országonként eltér: Magyarországon már meghaladja az 50%-ot, Németországban 45% körül van, több közép-kelet-európai országban pedig a 60–70%-ot is eléri vagy meghaladja. A piacok szerkezete viszont sokféle: vannak platformokra és nagy hálózatokra épülő, és vannak önálló tanácsadókra támaszkodó modellek.
A beszélgetésből az is kiderült, hogy több fontos területen jelentős a különbség a magyar és az európai gyakorlat között. Az egyik ilyen a hitelinformációs és egyéb nyilvántartások elérése: ezekhez sok európai országban hozzáférnek a közvetítők, itthon viszont nem. A másik a szabályozói egyeztetés: Európa legtöbb országában a szakmai szövetségeket már a jogszabálytervezetek előkészítése előtt, intézményes keretek között bevonják, míg itthon az előző kormányzat idején csak eseti, informális egyeztetések voltak, a jogszabálytervezeteket pedig extrém rövid határidővel küldték meg véleményezésre.
A panel egyik legélénkebb témája a közvetítői díjazás volt. Magyarországon a jelzáloghitel-közvetítői jutalékot jogszabály korlátozza, míg a bemutatott külföldi piacokon a díj mértékéről jellemzően a bankok és a közvetítők állapodnak meg egymással. A magyar jutalékplafon így európai összevetésben egyedi megoldás – különösen most, amikor a működési és megfelelési költségek folyamatosan nőnek.
A digitalizációt a résztvevők közös európai kihívásnak látják. A legtöbb európai országban már végig lehet vinni online egy jelzáloghitel-igénylést – Magyarország sajnos kivétel –, ugyanakkor a szabályozás sok helyen nem tudja tartani a lépést a technológiával. Ezért jön létre az Európai Pénzügyi Tanácsadók és Közvetítők Szövetsége (FECIF) keretében egy közös hitelközvetítői munkacsoport, amely az európai szakpolitikai együttműködés mellett a tagállami jó gyakorlatok megosztását is segíti.
Sándorfi Balázs: a hitelfelvételnek egyszerűbbnek és érthetőbbnek kell lennie
Sándorfi Balázs, az FPKOSZ elnöke előadásában arra hívta fel a figyelmet, hogy a lakosság pénzügyi tájékozottsága sok kívánnivalót hagy maga után, a hitelfelvétel pedig túl bonyolult. A Bankmonitor és a Pénzcentrum közös felmérésében minden második válaszadó egyetértett azzal, hogy aki hitelszerződést ír alá, „adósrabszolgává” válik, és sokan téves információk alapján gondolkodnak a lakáshitelről. A szabályozás közben az ügyfeleket is túlterheli: egy átlagos házaspár használt lakásra felvett hiteléhez 500–515 oldalnyi dokumentum készül, ebből 340–350 oldal „kötelező olvasmány”.
Az FPKOSZ elnöke a lakáspiac átrendeződésére is rámutatott: 2024 első negyedéve és 2026 második negyedéve között országosan 50 százalékkal drágultak a lakások, a lakástranzakciók összértéke viszont csak 17 százalékkal nőtt. A vevők egyre inkább a kisebb, olcsóbb ingatlanok felé fordulnak, az önerő aránya pedig a 2023 év végi szint körül alakul. Mindez azt mutatja, hogy egyre fontosabb, hogy az ügyfelek áttekintsék a finanszírozási lehetőségeiket, és a nekik megfelelő hitelt válasszák.
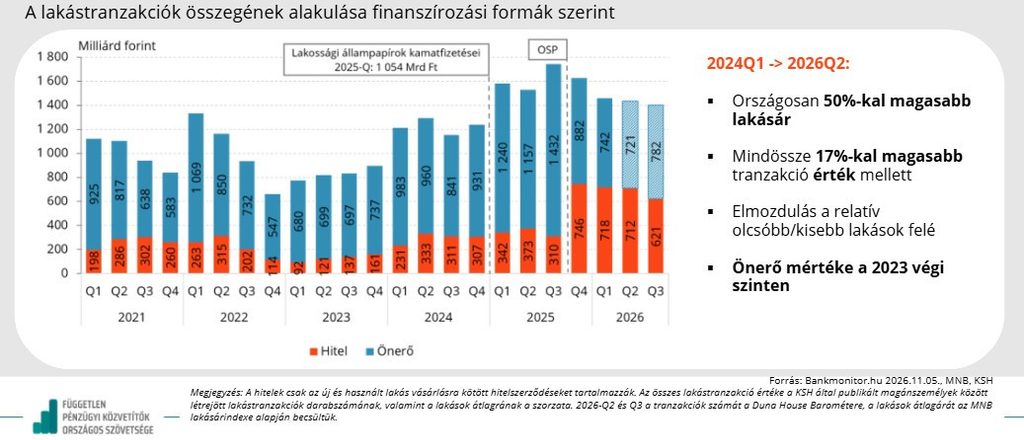
A lakástranzakciók összegének alakulása finanszírozási formák szerint – Sándorfi Balázs előadásának ábrája.
Az előadás fő üzenete: a fogyasztóvédelmi garanciák megtartása mellett egyszerűbb dokumentációra, jól működő digitális azonosításra és korszerűbb hitelfelvételi folyamatra van szükség. A támogatott hitelek hatásainak értékelése mellett ugyanilyen fontos, hogy a lakáshitelezés hosszú távon kiszámítható és fenntartható legyen.
MNB és Bankszövetség: fordul a piac, jönnek a digitális reformok
Banai Ádám, az MNB ügyvezető igazgatója szerint az Otthon Start hatására a támogatott lakáshitelek részaránya rendkívül magasra emelkedett, ami hosszabb távon nem tekinthető egészséges piaci szerkezetnek. A Wekerle Plusz a jogosultsági feltételek változása miatt a jegybank becslése alapján a korábbi potenciális igénylők mintegy harmadát kizárhatja, ugyanakkor költségvetési szempontból fenntarthatóbb konstrukció lehet. Kiemelte, hogy a magyar háztartások hitelállománya nemzetközi összehasonlításban továbbra is alacsony, az euróbevezetéshez kapcsolódó hozamkonvergencia pedig idővel kedvezőbb hitelkamatokat és élénkebb hitelezést eredményezhet.
Bógyi Attila, az OTP vezető jogtanácsosa és a Magyar Bankszövetség munkacsoport-vezetője a Wekerle Plusz három pillérét – a támogatott lakáshitelt, a felújítási programot és a lakástakarékot – emelte ki. Az OTP a jogosulti kör szűkülésére és 2027-ben mintegy 1950 milliárd forintos lakáshitel-kihelyezésre számít 120 ezer tranzakciós számmal. A Bankszövetség javaslatai között szerepel a kiszámítható, hosszú távú lakástámogatási rendszer, a statisztikai értékbecslés szélesebb alkalmazása, a közjegyzői ügyintézés digitalizálása, valamint az elektronikus ingatlan-nyilvántartás banki integrációjának továbbfejlesztése.
Csányi Dániel, az MNB ügyvezető igazgatója a hitelközvetítők jelentőségét számszerűsítette: 2026 első félévében a lakáshitel-szerződések 65 százalékában működtek közre közvetítők, míg a személyi kölcsönöknél ez az arány 4 százalék volt. A hitelközvetítői piac koncentrációja emelkedik: az öt legnagyobb szereplő részesedése 2021 óta 57-ről 67 százalékra nőtt. A jegybank a kockázatok figyelemmel kísérése mellett innovatív, támogató felügyeleti hozzáállással kívánja segíteni a szektor fejlődését.
Bankvezetők: 2027-ben lassul, de nem áll le a hitelpiac
A hazai banki panel résztvevői szerint a 2026-os erős év után 2027-ben nyugodtabb, kiegyensúlyozottabb kereslet jöhet. A beszélgetésben 1800–2200 milliárd forintos éves lakáshitel-kihelyezési várakozások és jellemzően 5–6 százalékos piaci lakáshitelkamatok hangzottak el. A támogatott hitelek mellett felértékelődhetnek a piaci hitelek, a felújítások és a hitelkiváltások is.
A bankok versenyében a kamat mellett egyre többet számít majd a gyors hitelbírálat, a kiszámítható ügyintézés és a jó digitális szolgáltatás. A teljesen online jelzáloghitel rövid távon még nem egyszerű feladat, mert nemcsak a bankok, hanem a jogi, nyilvántartási és egyéb külső folyamatok összehangolását is igényli. A közvetítők ebben a helyzetben is sokat segíthetnek az ügyfeleknek a tájékozódásban és a megfelelő hitel kiválasztásában.
A hazai hitelközvetítői panelek résztvevői a szakma aktuális kihívásairól, a bankokkal való együttműködés tapasztalatairól, a szabályozási változásokról és a közvetítői hálózatok fejlődéséről beszélgettek. Kiemelt téma volt a közvetítők hosszú távú versenyképessége, a digitalizáció és az adminisztratív terhek csökkentése – valamint az, hogyan őrizhető meg a személyes, szakértői tanácsadás szerepe a gyorsan változó hitelpiacon.
Európától tanulni – a hitelfelvevők javára
A FINCON 2026 egyik legfontosabb tanulsága, hogy a magyar hitelközvetítők piaci súlya európai összevetésben is jelentős, a működési környezetük azonban több területen is korszerűsítésre szorul. Az FPKOSZ célja, hogy az európai jó gyakorlatok minél előbb a hazai szabályozásba is beépüljenek.
A változásokból végső soron a hitelfelvevők profitálhatnak a legtöbbet: az átláthatóbb ajánlatok, a gyorsabb előminősítés és az egyszerűbb ügyintézés egyszerre védi a fogyasztókat és erősíti a piaci versenyt.
###
SAJTÓKAPCSOLAT: dr. Bércesi Tamás| főtitkár | +36303745259 |bercesi.tamas@fpkosz.hu